Cálculo del IGV por pagar paso a paso: Guía práctica para tu negocio
Aprende cómo calcular IGV Perú con esta guía práctica paso a paso. Incluye fórmula, ejemplo numérico y tabla para que calcules el IGV por pagar de tu negocio.
¿Sabes cuánto IGV debes pagar realmente cada mes?
Para muchos dueños de MYPE y emprendedores en Perú, el cálculo del IGV mensual puede convertirse en un dolor de cabeza. Depender completamente de un tercero para saber cuánto pagar o, peor aún, no entender de dónde salen las cifras de tu declaración es más común de lo que crees. Esta guía práctica te ayudará a entender y calcular el IGV por pagar paso a paso, para que tomes el control de tus obligaciones tributarias.
¿Qué es el IGV y a quiénes aplica?
El Impuesto General a las Ventas (IGV) es un tributo que grava la venta de bienes, la prestación de servicios, los contratos de construcción y la importación de bienes en el Perú. Es un impuesto indirecto, lo que significa que el vendedor lo cobra al comprador y luego lo declara y paga a la SUNAT. La tasa del IGV actualmente es del 18%, que está compuesta por el Impuesto al Valor Agregado (16%) y el Impuesto de Promoción Municipal (2%). Aplica a todas las personas naturales o jurídicas que realicen operaciones gravadas con el impuesto.
Diferencia clave: Débito Fiscal vs. Crédito Fiscal
Entender la diferencia entre débito fiscal y crédito fiscal es fundamental para calcular correctamente el IGV por pagar.
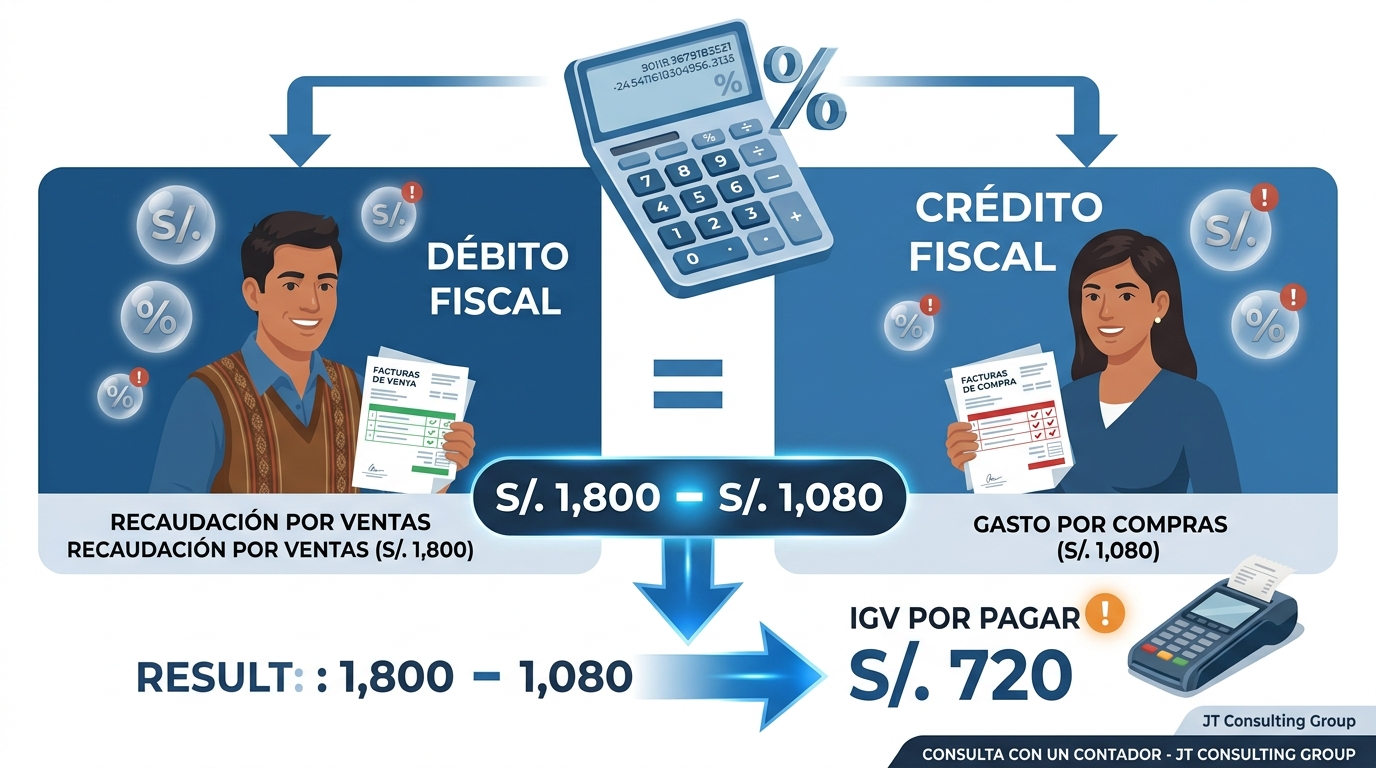
Débito Fiscal: Es el IGV que tú cobras a tus clientes por las ventas o servicios que realizas. Se calcula aplicando la tasa del 18% al valor de tus operaciones gravadas. Por ejemplo, si vendes un producto a S/ 100.00, deberás agregar S/ 18.00 por concepto de IGV, totalizando S/ 118.00.
Crédito Fiscal: Es el IGV que tú pagas a tus proveedores por tus compras, adquisiciones de bienes o servicios, y que está consignado en los comprobantes de pago que te emiten (facturas, por ejemplo). Este IGV que pagaste te da derecho a un crédito fiscal, que podrás deducir del débito fiscal.
Fórmula básica para calcular el IGV por pagar
El cálculo del IGV por pagar es sencillo si aplicas esta fórmula:
IGV por pagar = Débito Fiscal – Crédito Fiscal
- Débito Fiscal: Suma del IGV cobrado en todas tus ventas gravadas del mes.
- Crédito Fiscal: Suma del IGV que pagaste en tus compras y gastos afectos al negocio en el mismo mes.
Ejemplo numérico paso a paso
Para que quede más claro, veamos un ejemplo práctico con las operaciones de un negocio durante un mes.
Datos del ejemplo:
- Ventas del mes (gravadas): S/ 20,000.00 (sin IGV)
- Compras del mes (gravadas): S/ 11,000.00 (sin IGV)
- Tasa de IGV: 18% Nota: Esta tasa debe verificarse vigente, ya que puede ser modificada por disposiciones legales.
Paso 1: Calcular el Débito Fiscal
Es el IGV generado por tus ventas.
- Fórmula: Ventas gravadas x Tasa de IGV
- Cálculo: S/ 20,000.00 x 18% = S/ 3,600.00
- Débito Fiscal = S/ 3,600.00
Paso 2: Calcular el Crédito Fiscal
Es el IGV que pagaste en tus compras y que puede ser usado como crédito.
- Fórmula: Compras gravadas x Tasa de IGV
- Cálculo: S/ 11,000.00 x 18% = S/ 1,980.00
- Crédito Fiscal = S/ 1,980.00
Paso 3: Calcular el IGV por pagar
Aplicamos la fórmula principal.
- Fórmula: Débito Fiscal – Crédito Fiscal
- Cálculo: S/ 3,600.00 – S/ 1,980.00
- IGV por pagar = S/ 1,620.00
Tabla resumen del ejemplo:
| Concepto | Monto (Sin IGV) | Tasa IGV | IGV Calculado |
|---|---|---|---|
| Ventas (Débito Fiscal) | S/ 20,000.00 | 18% | S/ 3,600.00 |
| Compras (Crédito Fiscal) | S/ 11,000.00 | 18% | S/ 1,980.00 |
| IGV POR PAGAR | S/ 1,620.00 |
En este ejemplo, el IGV por pagar a la SUNAT asciende a S/ 1,620.00.
¿Qué hacer si el Crédito Fiscal es mayor al Débito Fiscal?
Si el IGV de tus compras (crédito fiscal) supera al IGV de tus ventas (débito fiscal), tienes un saldo a favor. Esta situación es común en negocios que recién comienzan, que están en etapa de inversión o que realizan exportaciones (ya que estas tienen tasa 0%). En lugar de pagar, puedes:
- Compensarlo: Usar ese saldo a favor para pagar otras deudas tributarias que tengas, como pagos a cuenta del Impuesto a la Renta. Según la normativa, esta compensación puede ser automática.
- Solicitar su devolución: Pedir a la SUNAT que te devuelva el monto a favor. Este proceso se realiza a través de sus canales oficiales.
Errores comunes al calcular el IGV
- No separar correctamente las operaciones gravadas de las exoneradas o inafectas.
- Olvidar incluir algunas compras o gastos que sí generan crédito fiscal.
- Confundir el valor de venta (base imponible) con el monto total de la factura (que ya incluye IGV).
- No verificar que los comprobantes de pago (facturas) de tus proveedores cumplan con los requisitos para otorgar crédito fiscal.
- Usar una tasa de IGV que no sea la vigente.
Aviso importante sobre la normativa:
La tasa del impuesto, regímenes especiales de prórroga (como el IGV Justo), exoneraciones por sector y condiciones del crédito fiscal están regulados por el Texto Único Ordenado de la Ley del IGV e ISC. Verifica siempre la tasa y reglas vigentes con la SUNAT y tu contador de confianza.
Es crucial recordar que la tasa del IGV, las exoneraciones, los procedimientos y la normativa completa deben verificarse siempre en la legislación vigente de la SUNAT. Esta guía es de carácter práctico e informativo y no sustituye el asesoramiento de un contador profesional.