Cómo Calcular el Flujo de Caja en tu PYME: Guía Práctica con Ejemplo Paso a Paso
Aprende a estructurar el flujo de caja pyme de tu negocio. Domina ingresos, egresos y proyecciones para evitar problemas de liquidez en tu MYPE.
¿Te ha pasado que cierras el mes con excelentes ventas pero, al momento de pagar a proveedores o la planilla, descubres que "no hay dinero" en la cuenta? Este es uno de los problemas más comunes y frustrantes para los emprendedores en el Perú.
Vender no es lo mismo que cobrar. El flujo de caja pyme es la herramienta financiera que te permite rastrear las entradas y salidas reales de dinero para asegurar la liquidez diaria de tu empresa. En esta guía de JT Consulting Group, te enseñamos cómo calcularlo y gestionarlo paso a paso.
¿Qué es el Flujo de Caja y en qué se Diferencia de la Utilidad Contable?
El flujo de caja (o cash flow) es el registro detallado de los ingresos y egresos de dinero en efectivo (o transferencias bancarias) que ocurren en tu empresa durante un período determinado.
La diferencia clave frente a la utilidad contable radica en el momento de realización:
- Utilidad Contable: Se basa en el principio del devengado. Registra una venta en el momento en que emites la factura, sin importar si el cliente te pagará hoy o en 90 días.
- Flujo de Caja: Se basa en lo percibido. Solo registra la venta en el instante exacto en que el dinero ingresa efectivamente a la cuenta bancaria o a la caja chica del negocio.
Tener utilidades en el estado de ganancias y pérdidas no garantiza que tengas liquidez suficiente para cubrir tus obligaciones operativas inmediatas.
Los Tres Tipos de Flujo de Caja en una Empresa
Para un análisis financiero completo, los movimientos de efectivo se dividen en tres categorías principales:
- Flujo de Caja Operativo (FCO): Incluye todo el dinero generado o utilizado en la actividad principal del negocio (cobro a clientes, pago a proveedores, planillas, alquileres e impuestos).
- Flujo de Caja de Inversión (FCI): Registra los ingresos y egresos vinculados a la compra o venta de activos fijos (maquinaria, equipos de cómputo, vehículos, locales).
- Flujo de Caja de Financiamiento (FCF): Refleja los movimientos monetarios relacionados con fuentes de financiamiento externas o internas (recepción o pago de préstamos bancarios, aportes de capital de los socios, pago de dividendos).
Cómo Elaborar un Flujo de Caja Básico Paso a Paso
Construir un flujo de caja para tu MYPE requiere seguir un proceso de tres etapas simples:
Paso 1: Definir el Saldo Inicial de Caja
Es el dinero real disponible con el que empieza el período (efectivo en caja chica más los saldos en las cuentas bancarias de la empresa).
Paso 2: Consolidar los Ingresos Operativos Realizados
Registra únicamente el dinero en efectivo o transferencias liquidadas durante el mes (cobros en efectivo, cobros de facturas al contado, cobranzas de créditos pasados, etc.).
Paso 3: Consolidar los Egresos Operativos Realizados
Registra todos los pagos efectuados durante el período (compras de mercadería al contado, pago de servicios públicos, planillas, tributos como el IGV o Renta, y cuotas de deudas).
Ejemplo Numérico Práctico: Flujo de Caja Mensual de una MYPE
Imaginemos el caso de una empresa comercializadora durante el transcurso de un mes:
- Saldo Inicial: Arranca el mes con S/ 5,000 en la cuenta bancaria.
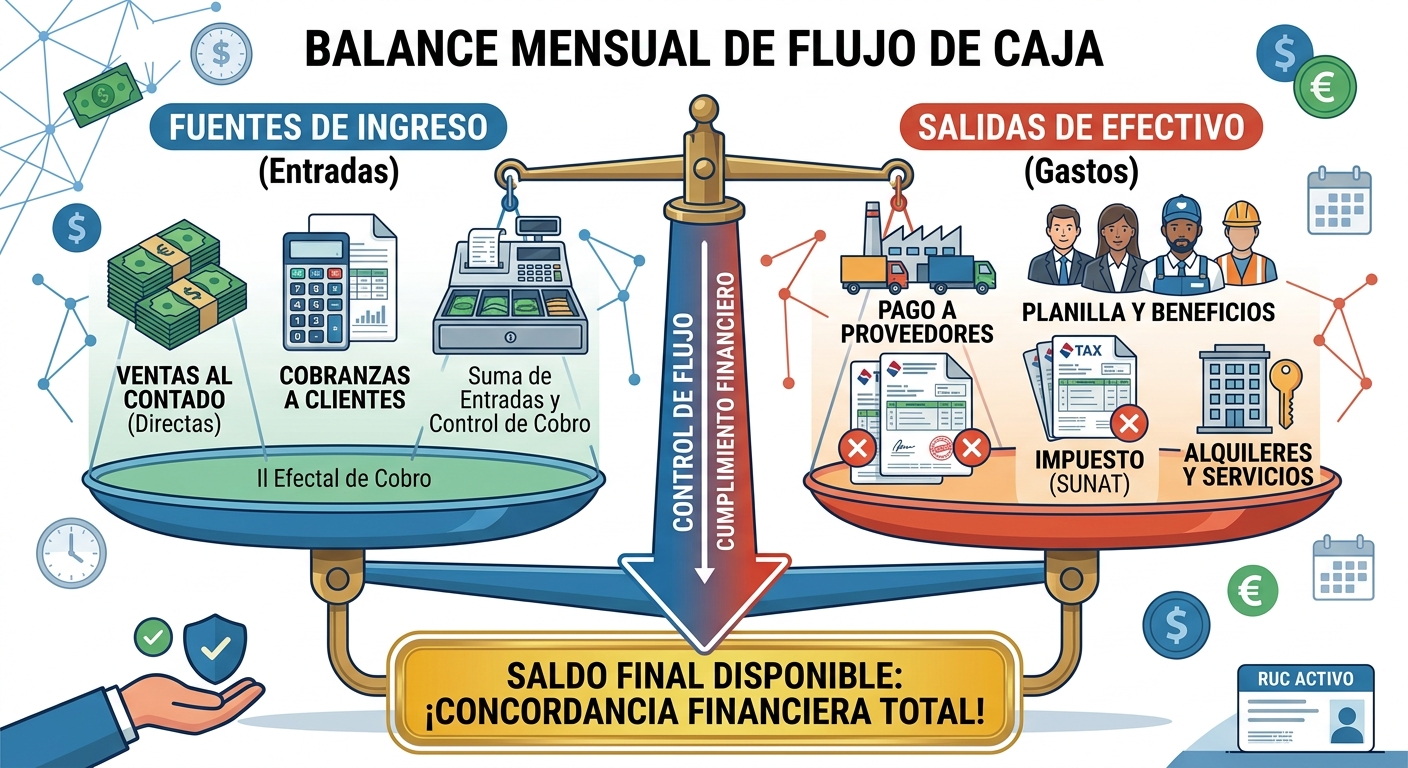
- Ingresos del Mes: Realiza ventas al contado por S/ 12,000 y cobra facturas al crédito de meses anteriores por S/ 3,000 (Total Ingresos: S/ 15,000).
- Egresos del Mes: Paga a proveedores por insumos S/ 7,000, abona planillas de trabajadores por S/ 3,500, paga servicios y alquiler por S/ 1,500, y cancela tributos en SUNAT por S/ 1,000 (Total Egresos: S/ 13,000).
Desglose del Ejemplo Numérico de Flujo de Caja
| Concepto Financiero | Monto en Soles (S/) |
|---|---|
| Saldo Inicial de Caja | S/ 5,000 |
| (+) Ventas al Contado | S/ 12,000 |
| (+) Cobranza de Facturas al Crédito | S/ 3,000 |
| Total Ingresos de Efectivo | S/ 15,000 |
| (-) Pago a Proveedores | S/ 7,000 |
| (-) Pago de Planilla y Sueldos | S/ 3,500 |
| (-) Alquiler y Servicios Públicos | S/ 1,500 |
| (-) Impuestos (SUNAT) | S/ 1,000 |
| Total Egresos de Efectivo | S/ 13,000 |
| Flujo Neto del Período (Ingresos - Egresos) | + S/ 2,000 |
| Saldo Final de Caja (Saldo Inicial + Flujo Neto) | S/ 7,000 |
Al finalizar el mes, la MYPE generó un flujo neto positivo de S/ 2,000, cerrando con un saldo disponible real de S/ 7,000 para iniciar el siguiente período.
Cómo Proyectar tu Flujo de Caja a Corto Plazo
Proyectar el flujo de caja consiste en estimar las entradas y salidas de dinero para los próximos 3, 6 o 12 meses. Esta práctica te permite anticipar momentos de escasez de liquidez y tomar medidas antes de caer en mora.
- Paso A: Estima las cobranzas futuras basadas en tus condiciones de crédito actuales (ej. facturas que vencen a 30 o 60 días).
- Paso B: Proyecta los egresos fijos ineludibles (planillas, alquiler, servicios, cuotas bancarias).
- Paso C: Evalúa los períodos donde las salidas superen a las entradas para solicitar líneas de crédito preventivas o ajustar gastos.
Señales de Alerta de un Flujo de Caja Negativo
- Dependencia excesiva del crédito a corto plazo para pagar gastos operativos fijos como la planilla.
- Aumento en los días promedio de cobranza mientras tus proveedores te exigen pagos al contado.
- Reducción constante del saldo final mes a mes, aun cuando el volumen de ventas reportado sigue creciendo.
Buenas Prácticas para Mantener la Liquidez en tu MYPE
- Separa las cuentas personales de las del negocio: Nunca utilices la caja o cuenta bancaria de la empresa para cubrir gastos familiares.
- Establece políticas claras de crédito y cobranza: Fija límites de crédito y realiza seguimiento continuo a las facturas por vencer.
- Crea un fondo de reserva de liquidez: Mantén el equivalente a 1 o 2 meses de costos fijos acumulados para contingencias.
- Sincroniza los plazos de cobro y pago: Negocia con tus proveedores plazos de pago mayores o iguales al tiempo que te toma cobrar a tus clientes.
Aviso de acompañamiento profesional:
Este ejercicio es una guía educativa simplificada. Para estructurar un modelo de flujo de caja y proyecciones financieras adaptadas a la complejidad real de tu PYME, se recomienda contar con la asesoría contable y financiera de un profesional calificado.
Calcular y proyectar el flujo de caja pyme es la mejor estrategia para proteger la supervivencia de tu emprendimiento. Mantener un control riguroso sobre las entradas y salidas reales de dinero te brindará la tranquilidad necesaria para tomar decisiones de inversión acertadas.
¿Quieres seguir mejorando la gestión financiera y contable de tu negocio? Suscríbete a nuestro boletín semanal para recibir guías prácticas, herramientas de gestión y consejos empresariales directamente en tu correo.