


Guía Completa del Régimen MYPE Tributario 2026: Requisitos, Tasas y Beneficios
¿Sientes que pagas más impuestos de los que deberías o temes cometer un error ante la SUNAT por no saber en qué régimen estar? Elegir el esquema tributario incorrecto puede estrangular el flujo de caja de tu empresa con pagos a cuenta elevados o multas innecesarias.
En esta guía práctica de JT Consulting Group, te explicamos a detalle cómo funciona el Régimen MYPE Tributario (RMT) en el Perú este 2026, quiénes pueden acogerse, sus tasas escalonadas y cómo aprovechar sus beneficios para pagar lo justo mientras tu negocio crece de manera formal y segura.
¿Qué es el Régimen MYPE Tributario y a quién está dirigido?
El Régimen MYPE Tributario (RMT) es un esquema creado especialmente para las micro y pequeñas empresas domiciliadas en el Perú. Su objetivo principal es promover la formalización y el crecimiento de los emprendedores, ofreciéndoles condiciones tributarias más flexibles y progresivas en comparación con el Régimen General.
A diferencia de esquemas más rígidos, el RMT permite que las pymes paguen el Impuesto a la Renta (IR) en función de sus ganancias reales y con tasas preferenciales en los primeros tramos de ingresos.
Público objetivo del RMT
- Microempresarios: Negocios que están dando el salto desde el Nuevo RUS porque sus clientes corporativos les exigen facturas.
- Pequeñas empresas en expansión: Negocios con ingresos anuales proyectados que superan el límite del Régimen Especial de Impuesto a la Renta (RER).
- Profesionales y servicios independientes: Personas naturales con negocio o personas jurídicas (E.I.R.L., S.A.C., S.R.L.) que prestan servicios comerciales o profesionales.
Requisitos para acogerse al Régimen MYPE Tributario
Para incorporarte al RMT y mantenerte en él sin contratiempos, tu negocio debe cumplir con una serie de condiciones establecidas en la normativa tributaria peruana:
- Límite de ingresos anuales: Los ingresos netos de tu empresa no deben superar las 1,700 Unidades Impositivas Tributarias (UIT) en el ejercicio gravable.
- Domicilio fiscal: La persona natural o jurídica debe ser residente o estar domiciliada en el Perú.
- No estar excluido por tipo de actividad o vinculación:
1.- No tener vinculación directa o indirecta en función del capital con otras empresas cuyos ingresos netos conjuntos superen las 1,700 UIT.
2.- No ser sucursal, agencia o establecimiento permanente de empresas constituidas en el exterior.
Nota de advertencia legal y tributaria: Las Unidades Impositivas Tributarias (UIT), los límites de ingresos, las tasas y los requisitos específicos están sujetos a modificaciones según las leyes aprobadas por el Congreso y decretos del Ministerio de Economía y Finanzas (MEF). Verifica siempre la normativa vigente en el portal oficial de la SUNAT y consulta con un contador colegiado antes de realizar cambios en tu ficha RUC.
Tasas del Impuesto a la Renta y Pagos a Cuenta en el RMT
Una de las mayores ventajas del régimen mype tributario es su progresividad en el pago del Impuesto a la Renta anual y los pagos a cuenta mensuales.
1. Pagos a cuenta mensuales
El pago mensual se calcula de acuerdo con el nivel de ingresos acumulados en el año:
- Hasta 300 UIT de ingresos netos anuales: Se aplica una cuota del 1.0% sobre los ingresos netos mensuales.
- Más de 300 UIT hasta 1,700 UIT: Se aplica un coeficiente o el 1.5% sobre los ingresos netos mensuales (lo que resulte mayor según la normativa del IR).
2. Impuesto a la Renta Anual (Escalofriado / Tramos)
Al cerrar el ejercicio fiscal, la utilidad neta (ganancia real después de deducir gastos permitidos) paga el impuesto según la siguiente escala:
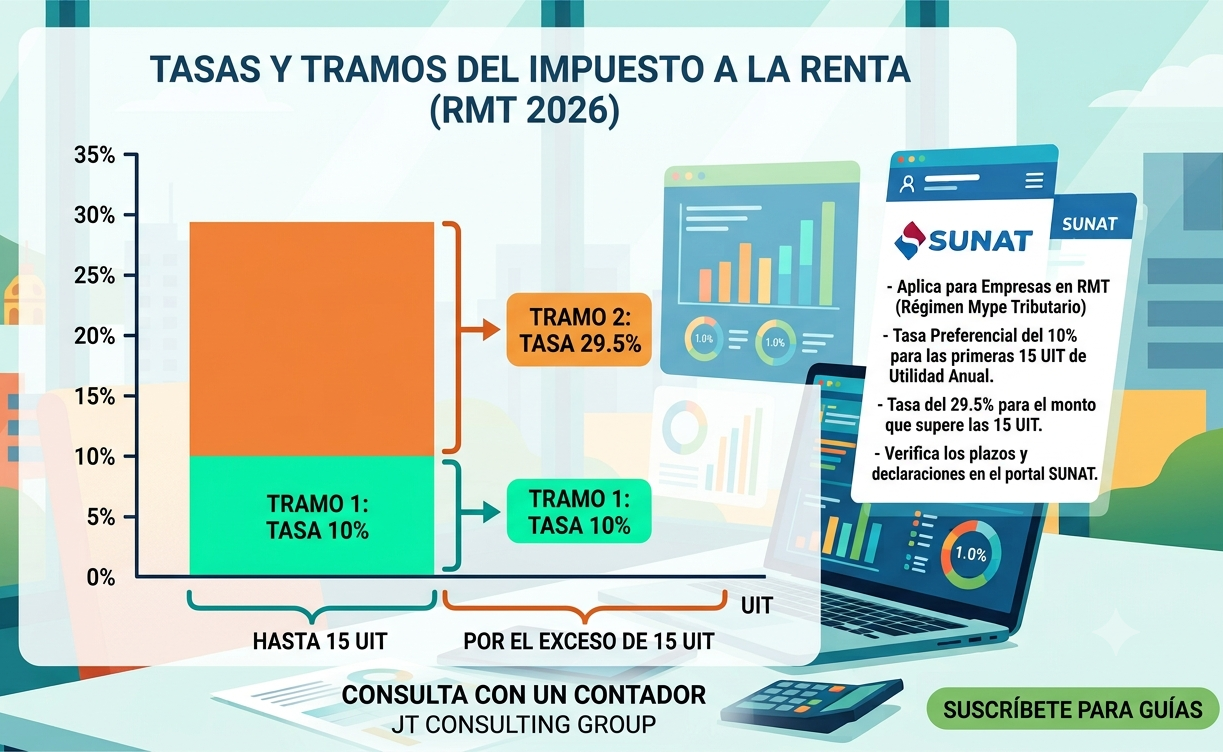
- Primer tramo (Hasta 15 UIT de utilidad): Tasa reducida del 10%.
- Exceso del tramo (Más de 15 UIT de utilidad): Tasa del 29.5% sobre el saldo restante.
Cuadro Comparativo: RMT vs. NRUS vs. RER vs. Régimen General
Para tomar una decisión informada, es crucial entender las diferencias clave entre los cuatro regímenes tributarios vigentes en el Perú:
| Característica | Nuevo RUS (NRUS) | Régimen Especial (RER) | Régimen MYPE Tributario (RMT) | Régimen General (RG) |
|---|---|---|---|---|
| Límite de Ingresos Anuales | Hasta S/ 96,000 | Hasta S/ 525,000 | Hasta 1,700 UIT | Sin límite |
| Comprobantes permitidos | Boletas de venta y tickets | Facturas, boletas y todos | Facturas, boletas y todos | Facturas, boletas y todos |
| Declaración Anual de IR | No realiza | No realiza | Sí realiza (Tramos 10% / 29.5%) | Sí realiza (Tasa fija 29.5%) |
| Deducción de Gastos | No permite | No permite | Sí permite (Sustentados con factura) | Sí permite (Sustentados con factura) |
| Libros Contables | Sin obligación | Registro de Compras y Ventas | Según nivel de ingresos | Contabilidad Completa |
Caso Práctico: Aplicación del RMT en una Pyme Peruana
Para entender cómo impacta la tasa escalonada en el flujo de caja, analicemos el siguiente escenario ilustrativo.
Contexto de la empresa: "Servicios Digitales del Centro S.A.C."
- Ingresos netos anuales: S/ 450,000 (Menor al tope de 300 UIT para pagos a cuenta mínimos).
- Gastos deducibles sustentados con factura: S/ 380,000.
- Utilidad Neta del Ejercicio: S/ 70,000. (Asumiendo un valor hipotético o de referencia para la UIT de S/ 5,500):
- Límite de 15 UIT de utilidad: 15 x 5,550 = S/ 82,500.
Cálculo del Impuesto a la Renta Anual:
Dado que la utilidad neta de la empresa (S/ 70,000) no supera las 15 UIT (S/ 82,500), toda su ganancia se ubica en el primer tramo tributario:
Impuesto Anual = S/ 70,000 x 10% = S/ 7,000
A este monto se le descontarán todos los pagos a cuenta del 1% realizados mes a mes durante el año. Si la misma empresa hubiera estado en el Régimen General, habría pagado el 29.5% sobre los S/ 70,000 (S/ 20,650), demostrando el ahorro sustancial que ofrece el RMT.
Obligaciones Formales y Libros Contables en el RMT
Pertenecer al Régimen MYPE Tributario exige cumplir con obligaciones de registro que varían según tus ingresos acumulados:
Libros Contables Obligatorios según Ingresos:
Hasta 300 UIT de ingresos anuales:
- Registro de Ventas e Ingresos (Gestionado mediante el sistema SIRE SUNAT).
- Registro de Compras (Gestionado mediante el sistema SIRE SUNAT).
- Libro Diario Simplificado.
De 300 UIT a 500 UIT:
- Registro de Compras y Ventas (SIRE).
- Libro Diario.
- Libro Mayor.
De 500 UIT a 1,700 UIT:
- Registro de Compras y Ventas (SIRE).
- Libro Diario.
- Libro Mayor.
- Libro de Inventarios y Balances.
¿Cómo acogerse al Régimen MYPE Tributario?
El proceso de acogimiento depende de la condición actual de tu negocio:
- Para empresas nuevas (Inscripción en el RUC): Selecciona el Régimen MYPE Tributario al momento de tramitar tu RUC en la mesa de partes de SUNAT o desde la app Personas/Clave SOL.
- Para empresas en marcha (Proceso de cambio de régimen):
- Si provienes del NRUS o RER: Puedes trasladarte al RMT en cualquier período del año presentando tu declaración jurada mensual del mes correspondiente.
- Si provienes del Régimen General: Solo puedes cambiarte al RMT con la declaración jurada correspondiente al período de Enero de cada año.
Preguntas Frecuentes sobre el Régimen MYPE Tributario
¿Si supero las 1,700 UIT durante el año, qué debo hacer?
Si en algún mes del año tus ingresos superan las 1,700 UIT, deberás ingresar automáticamente al Régimen General a partir del período mensual en que se produjo la superación.
¿El Régimen MYPE Tributario permite contratar personal en planilla?
Sí. El RMT no impone restricciones sobre el número de trabajadores ni sobre los montos pagados en nómina. Puedes acoger a tus empleados al Régimen Laboral Especial MYPE si cumples los requisitos de dicho régimen.
¿Es obligatorio presentar Declaración Jurada Anual?
Sí, a diferencia del RER o del NRUS, todos los contribuyentes del RMT tienen la obligación formal de presentar la Declaración Jurada Anual del Impuesto a la Renta.
