Comprobantes de Pago Obligatorios SUNAT: Guía Práctica para MYPEs y Emprendedores
¿Dudas sobre si entregar boleta o factura a un cliente nuevo? Vender sin emitir el documento correcto es uno de los errores más comunes en las pymes y puede derivar en el cierre temporal de tu negocio o multas severas por parte de la SUNAT.
En esta guía de JT Consulting Group, te explicamos de forma sencilla qué comprobantes de pago SUNAT estás obligado a emitir, cuáles son los tipos válidos en el Perú, cuándo usar cada uno y cómo la emisión electrónica simplifica tu gestión fiscal diaria.
¿Qué es un Comprobante de Pago según la SUNAT?
Un comprobante de pago es un documento oficial que acredita la entrega de un bien o la prestación de un servicio. Para la SUNAT, este documento sustenta el traslado de mercadería, el costo o gasto para efectos tributarios y el crédito fiscal del Impuesto General a las Ventas (IGV).
Emitir comprobantes no solo cumple una obligación legal, sino que otorga transparencia a tu pyme y respalda tus ingresos ante el sistema financiero.
Tipos de Comprobantes de Pago Válidos en Perú
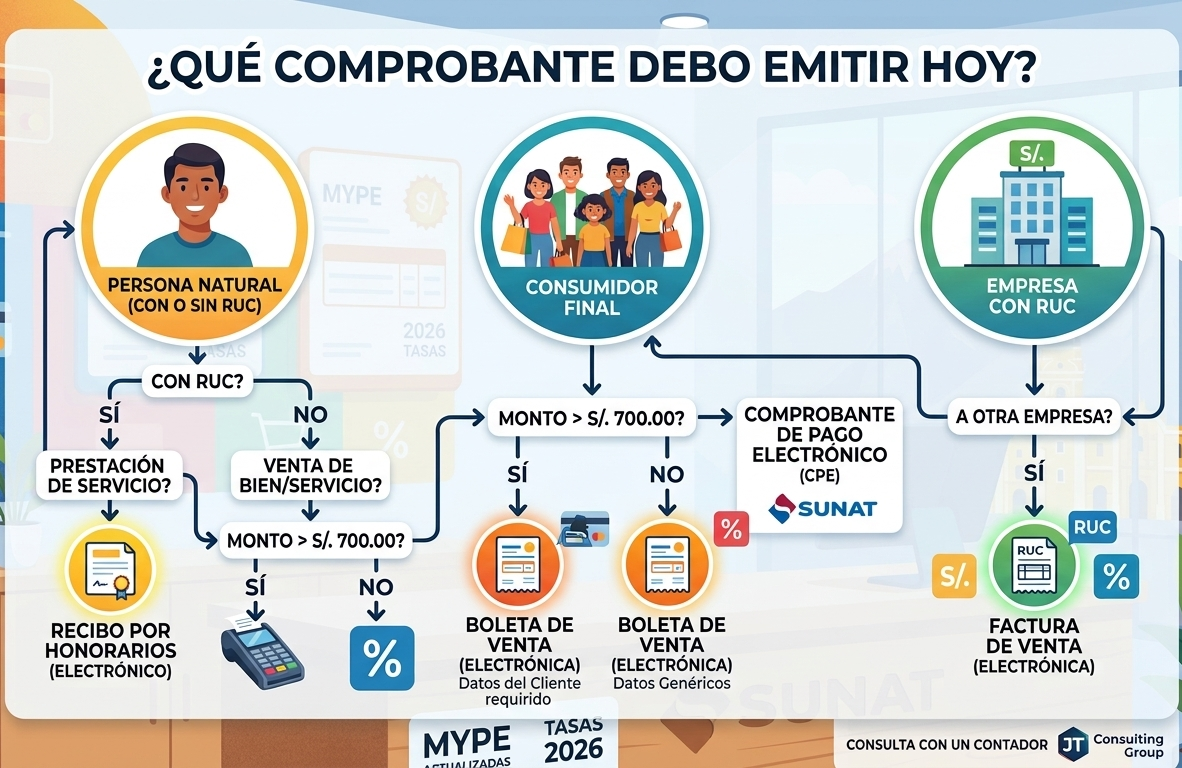
Dependiendo del tipo de cliente y la naturaleza de la transacción, deberás utilizar un comprobante específico:
1. Factura
Documento dirigido a empresas o personas naturales con negocio que cuentan con RUC.
- Propósito: Permite al comprador sustentar costo o gasto para el Impuesto a la Renta y ejercer el derecho al crédito fiscal del IGV.
- Uso típico: Ventas B2B (de negocio a negocio) o prestación de servicios a otras empresas.
2. Boleta de Venta
Comprobante destinado a consumidores finales o personas que no cuentan con RUC.
- Propósito: Acredita la compra de un bien o servicio por parte de un usuario final. No otorga crédito fiscal ni permite sustentar gasto tributario para el comprador.
- Uso típico: Ventas al por menor en tiendas, restaurantes o servicios directos al público general.
3. Recibo por Honorarios
Emitido por trabajadores independientes o profesionales que prestan servicios sin relación de dependencia (Rentas de Cuarta Categoría).
- Propósito: Sustentar los servicios profesionales o de oficios independientes.
4. Notas de Crédito y Notas de Débito
Documentos complementarios vinculados a una factura o boleta previa.
- Nota de Crédito: Se emite para anular operaciones, aplicar descuentos, devoluciones o corregir errores en montos.
- Nota de Débito: Se utiliza para recuperar costos o cobrar intereses por mora sobre un comprobante emitido previamente.
5. Tickets o Cintas Emitidas por Máquinas Registradoras
Comprobantes impresos por sistemas automáticos autorizados en puntos de venta masivos.
Tabla Comparativa: ¿Cuándo Emitir Cada Comprobante?
| Comprobante | ¿Quién lo emite? | ¿A quién se le emite? | Otorga Crédito Fiscal | Uso Principal |
|---|---|---|---|---|
| Factura | Empresas en RER, RMT o RG | Clientes con RUC activo | Sí | Operaciones comerciales B2B |
| Boleta de Venta | Negocios en NRUS, RER, RMT o RG | Consumidores finales | No | Venta directa al público |
| Recibo por Honorarios | Profesionales independientes | Empresas o personas particulares | No (Sustenta gasto) | Servicios profesionales o técnicos |
| Nota de Crédito | Emisores de facturas/boletas | Mismo cliente del comprobante original | Ajusta IGV | Anulaciones, descuentos o correcciones |
Comprobante Físico vs. Comprobante Electrónico
En la actualidad, la inmensa mayoría de contribuyentes en el Perú está obligada a emitir comprobantes de pago electrónicos mediante los sistemas dispuestos por SUNAT (como el Portal SOL, Apps móviles o Sistemas de Emisión Electrónica del Contribuyente - SEE).
- Comprobante Electrónico: Se genera en formato digital (XML/PDF), se valida casi en tiempo real con la SUNAT y reduce costos de impresión y almacenamiento físico.
- Comprobante Físico (Imprenta): Su uso queda reservado principalmente a contingencias autorizadas (ej. fallas del sistema de emisión o falta de conectividad a internet en la zona).
Sanciones por No Emitir Comprobantes de Pago
El incumplimiento de la obligación de emitir o entregar comprobantes de pago acarrea sanciones reguladas en el Código Tributario peruano.
- Cierre temporal del establecimiento: La SUNAT puede aplicar la clausura de tu local comercial desde la primera o segunda reincidencia detectada mediante operativos de control.
- Multas económicas: En función del régimen tributario y la infracción cometida, las multas se calculan en base a la UIT vigente o porcentajes de los ingresos del negocio.
- Infracción por emitir documentos no autorizados: Entregar notas de pedido, proformas o tickets no autorizados en reemplazo de boletas o facturas válidas constituye una infracción sancionable.
Nota de advertencia legal y tributaria: Las condiciones de emisión, montos mínimos para consignar datos del comprador, porcentajes de multas y cronogramas de obligatoriedad están sujetos a cambios. Verifica siempre la normativa vigente en el portal de la SUNAT y consulta con un contador colegiado para mantener tu negocio al día.