


Libros Electrónicos vs. Físicos en Perú: ¿Cuál le Conviene a tu Empresa en 2026?
¿Aún llevas tus registros contables en hojas impresas o legalizadas en notaría y temes cometer un error en la transición a lo digital? Elegir entre la modalidad tradicional y el entorno digital genera muchas dudas sobre la obligatoriedad, los plazos de envío y la validez legal ante la SUNAT.
En este artículo de JT Consulting Group, compararemos a detalle los libros electrónicos SUNAT con los libros contables físicos. Analizaremos sus ventajas, riesgos, quiénes están obligados a usarlos y los pasos clave para realizar una migración ordenada en tu pyme.
¿Qué son los Libros Contables Físicos y los Libros Electrónicos?
Los registros contables son la columna vertebral tributaria y financiera de todo negocio en el Perú. Permiten respaldar las operaciones comerciales, el cálculo de impuestos y el control patrimonial.
- Libros Contables Físicos: Son libros empastados o en hojas sueltas/continuas que deben ser legalizados notarialmente antes de su uso. Se llenan de forma manuscrita o mediante impresión mecanizada.
- Libros Electrónicos (PLE / SIRE): Son archivos digitales generados en formatos normados por la SUNAT (archivos de texto .txt o registros en plataformas como el Programa de Libros Electrónicos - PLE o el Sistema de Integración de Registros Electrónicos - SIRE). No requieren legalización notarial y se envían de forma directa a través de internet.
¿Quiénes están Obligados a llevar Libros Electrónicos?
La obligación de migrar del formato físico al electrónico depende principalmente de dos factores: el régimen tributario de la empresa y el nivel de ingresos anuales acumulados.
- Contribuyentes Principales (PRICOS): Designados de forma expresa por la SUNAT para llevar registros electrónicos obligatorios.
- Por nivel de ventas: Los negocios que superan determinados topes de ingresos expresados en Unidades Impositivas Tributarias (UIT) en el ejercicio anterior quedan incorporados al sistema digital.
- Nuevos emisores de comprobantes electrónicos: La normativa actual impulsa la inclusión progresiva de quienes emiten facturas electrónicas hacia la generación digital de su Registro de Compras y Registro de Ventas.
Nota de advertencia legal y tributaria: La nómina de libros obligatorios, los topes en UIT para cada régimen y las fechas límite de presentación varían según las resoluciones emitidas por la SUNAT. Verifica siempre los cronogramas vigentes en el portal oficial y consulta con un contador colegiado antes de realizar la transición de tus libros.
Tabla Comparativa: Libros Electrónicos vs. Libros Físicos
| Criterio | Libros Físicos (Impresos / Hojas Sueltas) | Libros Electrónicos (PLE / SIRE) |
|---|---|---|
| Legalización | Requiere trámite y pago en notaría previa a su uso. | Sin legalización. Cero costo notarial. |
| Almacenamiento | Ocupa espacio físico y exige archivadores seguros. | Archivo digital seguro local y en servidores de SUNAT. |
| Costo de Operación | Papel, impresiones, traslado y arancel notarial. | Reducción de costos de papelería e imprenta. |
| Plazos de Cierre | Proceso manual susceptible a retrasos en impresión. | Notificación de envío inmediata con Constancia de Recepción. |
| Riesgo de Pérdida | Alto por deterioro, incendio o extravío físico. | Mínimo con respaldos en la nube y archivos de respuesta. |
Ventajas y Desventajas de Cada Modalidad
Ventajas de los Libros Electrónicos
- Ahorro de costos directos: Eliminación total de pagos notariales y compra de papel contable.
- Validación inmediata: El sistema de SUNAT realiza validaciones de formato en el momento del envío, detectando errores de estructura antes de la recepción formal.
- Optimización de tiempo: Proceso rápido sin necesidad de imprimir ni foliar hojas.
Desventajas o Riesgos
- Infracciones por extemporaneidad: No enviar los archivos dentro de las fechas fijadas en el cronograma SUNAT genera multas inmediatas.
- Dependencia tecnológica: Requiere software contable actualizado y conexión a internet estable.
Caso Práctico: Transición por Incremento de Ingresos
Imaginemos la empresa "Comercializadora del Huaytapallana E.I.R.L.":
- Situación Inicial: Operaba en el Régimen MYPE Tributario llevando Registro de Ventas y Compras físicos impresos en hojas sueltas legalizadas.
- Cambio de escenario: Al cierre del ejercicio fiscal anterior, sus ingresos acumulados superaron el límite normativo que la eximía del formato digital.
- Efecto tributario: La empresa debe cerrar sus libros físicos (anulando las hojas no utilizadas) e iniciar de manera obligatoria la presentación de sus registros a través de los sistemas electrónicos de la SUNAT a partir del período correspondiente.
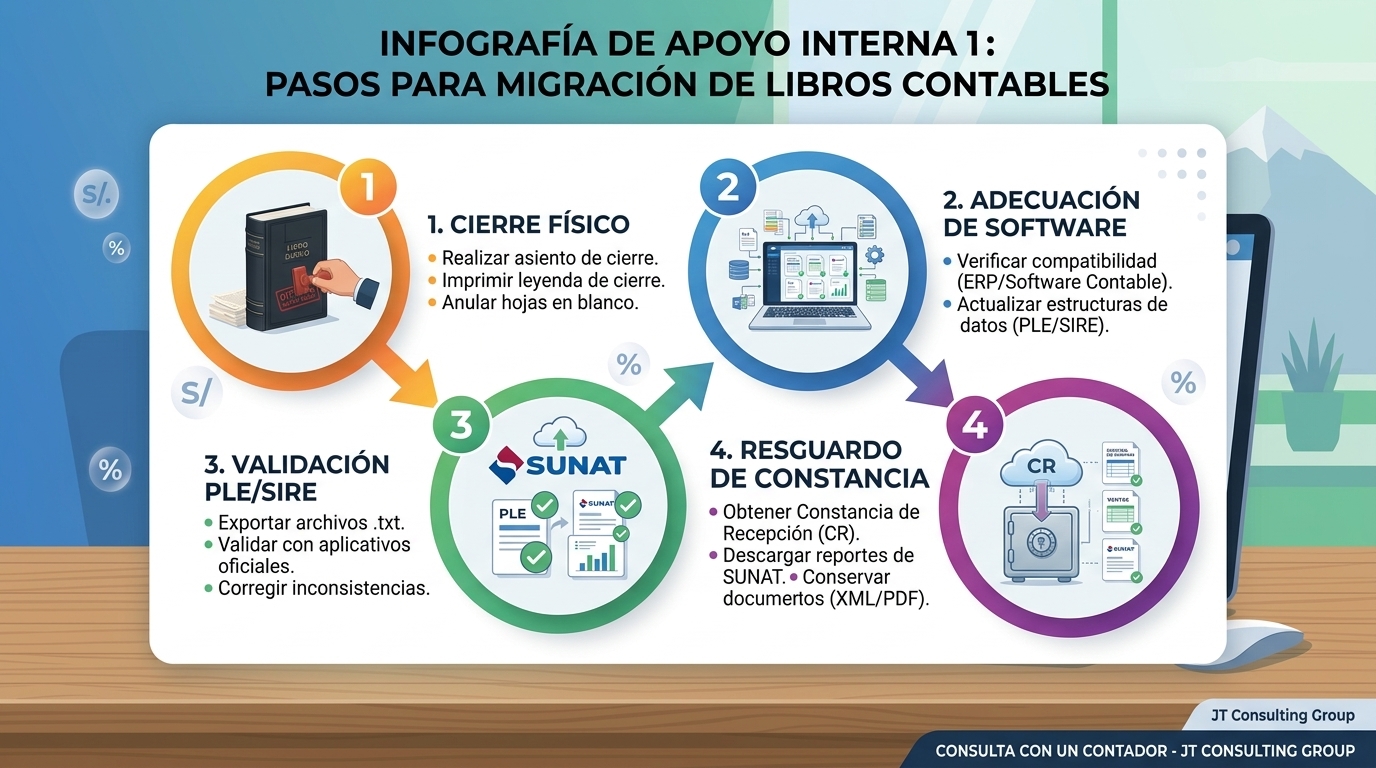
Pasos para Migrar de Libros Físicos a Libros Electrónicos
Si estás listo para migrar o la norma te exige hacer la transición, sigue esta secuencia operativa:
- Cierre de Libros Físicos: Realiza el asiento de cierre en tus libros físicos e imprime o escribe la leyenda de cierre. Anula las hojas en blanco no utilizadas.
- Adecuación del Software Contable: Asegura que tu sistema informático exporte las estructuras de datos exigidas por el PLE o el SIRE de SUNAT.
- Generación y Validaciones: Exporta los archivos borrador y valídalos mediante el aplicativo oficial para subsanar inconsistencias en los campos obligatorios.
- Envío y Resguardo: Transmite la información con tu Clave SOL y descarga la Constancia de Recepción (xple) junto con el reporte de inconsistencias. Conserva el archivo de texto enviado y la constancia en un almacenamiento seguro.
Errores Comunes al Llevar Libros Contables
- No cerrar los libros físicos antes de la migración: Genera duplicidad de registros y posibles inconsistencias ante una auditoría.
- Omitir el respaldo de las Constancias de Recepción: No basta con enviar el archivo; la constancia emitida por SUNAT es la única prueba legal del cumplimiento.
- Presentar fuera de plazo: Las fechas límite del calendario de vencimientos de la SUNAT para libros electrónicos son estrictas. Presentar con retraso configura una infracción sancionada con multa.
