Casos Prácticos de la Bancarización en el Perú: Cómo Evitar Sanciones de SUNAT
Aprende a aplicar la bancarización perú sunat con casos prácticos. Descubre medios de pago válidos y evita perder el crédito fiscal de tu MYPE.
¿Qué es la Bancarización en el Perú y por qué es vital para tu MYPE?
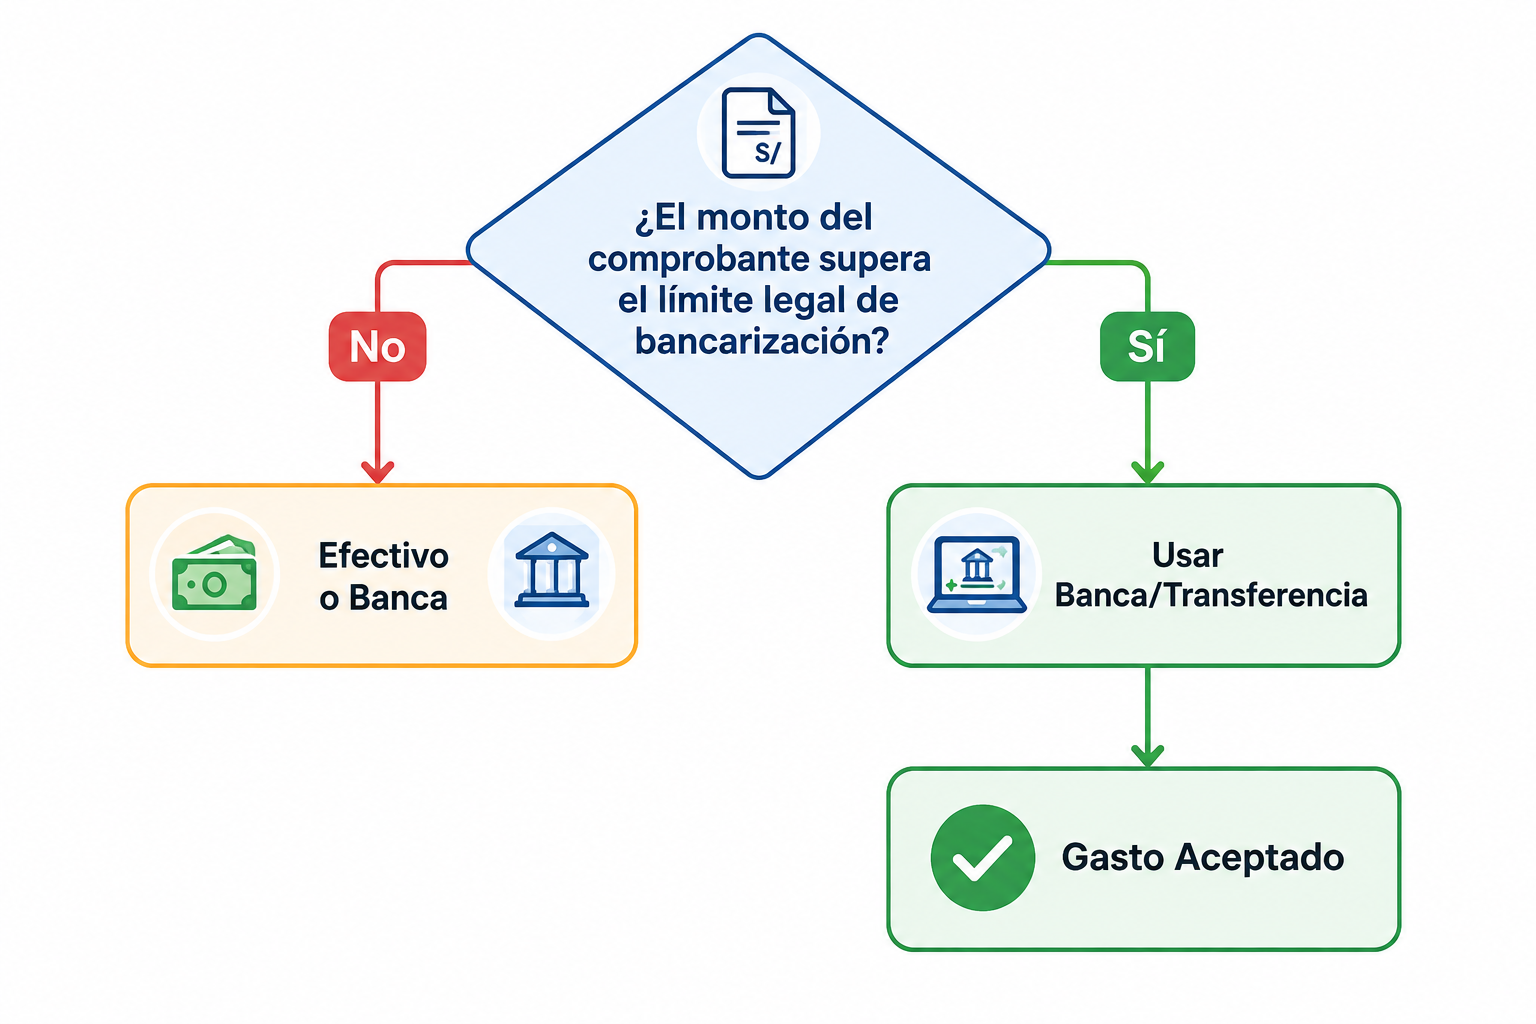
Realizar compras de mercadería, pagar servicios o cancelar el alquiler de tu local comercial en efectivo son prácticas comunes entre muchos emprendedores. Sin embargo, en el sistema tributario peruano, utilizar dinero en efectivo para transacciones que superan cierto límite legal puede generar un grave problema fiscal.
La bancarización en el Perú según SUNAT no es más que el uso obligatorio de canales de la banca formal para bancarizar transacciones económicas. Existe para combatir la evasión fiscal, el lavado de activos y formalizar el comercio. Para un dueño de negocio, conocer la Ley de Bancarización no es opcional: bancarizar de forma correcta es la única manera de asegurar que los gastos y compras de tu empresa sean aceptados por SUNAT.
Monto Límite y Medios de Pago Obligatorios según SUNAT
La normativa tributaria peruana establece un monto mínimo a partir del cual toda transacción comercial debe realizarse obligatoriamente utilizando un medio de pago bancario. Si el importe total del comprobante supera dicho tope, el pago en efectivo invalida la operación para efectos del Impuesto a la Renta y del IGV.
Nota importante para emprendedores:
Los límites mínimos en soles y dólares para bancarizar, así como los criterios específicos de acumulación de comprobantes, se encuentran regulados en la Ley de Bancarización (Ley N° 28194 y sus modificatorias). Dado que estos parámetros legales y los criterios de fiscalización pueden actualizarse, es indispensable verificar la normativa vigente e interpretar cada caso de la mano de un contador colegiado.
Para cumplir correctamente con la norma, la ley exige utilizar instituciones del sistema financiero nacional. A continuación, presentamos los principales medios de pago reconocidos:
Medios de Pago Válidos para Bancarización
| Medido de Pago Válido | Descripción y Aplicación |
|---|---|
| Depósitos en cuenta | Abono directo en la cuenta bancaria del proveedor (debe figurar el RUC/titularidad). |
| Transferencias de fondos | Operaciones electrónicas entre cuentas del sistema financiero (CCI). |
| Cheques con cláusula "No Negociable" | Cheques emitidos específicamente con sello "No Negociable", "A la orden" o "No Transferible". |
| Tarjetas de débito o crédito | Pagos realizados con tarjetas empresariales corporativas vinculadas al negocio. |
| Órdenes de pago / Giros bancarios | Emisiones formales a través de entidades del sistema financiero. |
Consecuencias Tributarias de No Bancarizar una Operación
Si pagas en efectivo una factura que superaba el límite legal de bancarización, las repercusiones económicas para tu empresa son sumamente elevadas:
- Pérdida del Crédito Fiscal del IGV: El IGV pagado en la compra no se podrá restar del IGV cobrado a tus clientes.
- Desconocimiento del Costo o Gasto: El pago realizado no podrá deducirse como gasto para la determinación del Impuesto a la Renta anual, incrementando artificialmente tu utilidad gravable.
- No Deducción del ITF (Impuesto a las Transacciones Financieras): No podrás justificar la bancarización ni el beneficio del ITF bancarización.
- Riesgo de Acotaciones e Intereses: SUNAT reparará los gastos en una fiscalización posterior, exigiendo el tributo omitido con multas e intereses moratorios.
Casos Prácticos de Bancarización: Aplicación en la Vida Real
Para comprender cómo funciona el marco normativo en el día a día de un negocio, revisemos tres escenarios reales de pequeñas y medianas empresas en Perú.
Caso 1: Compra de Mercadería al Contado
Situación:
Una empresa de abarrotes al por mayor adquiere stock por un valor facturado que supera el monto de bancarización establecido por la norma. Por agilizar la entrega, el dueño retira el dinero en efectivo del banco y le paga directamente en ventanilla de caja al proveedor, obteniendo una factura firmada con el sello de "Cancelado".
Decisión Correcta:
Aunque la factura indique "Cancelado", el pago en efectivo rompe la regla de trazabilidad. La empresa debió realizar una transferencia bancaria a la cuenta bancaria del proveedor o depositar en su cuenta exigiendo el comprobante de depósito formal.
Resultado:
Durante una auditoría, SUNAT rechaza el costo de la mercadería vendida y desconoce el crédito fiscal del IGV de esa compra. La empresa tuvo que pagar el IGV omitido, el recargo del Impuesto a la Renta anual e intereses moratorios por un error de gestión de caja.
Caso 2: Pago de Alquiler del Local Comercial
Situación:
El dueño de una tienda de ropa alquila un local comercial en una zona concurrida. Cada fin de mes, el propietario del inmueble exige el pago del alquiler en efectivo a cambio del comprobante físico de arrendamiento. La suma mensual excede el tope exigido por la ley de bancarización en Perú.
Decisión Correcta:
El inquilino debió acordar en el contrato de arrendamiento la inclusión de una cuenta bancaria a nombre del arrendador y realizar transferencias o depósitos bancarios directos.
Resultado:
Al no utilizar un medio de pago financiero, la MYPE no pudo sustentar el gasto por alquiler en su Declaración Jurada Anual del Impuesto a la Renta. Para solucionar su situación, la empresa renegoció el contrato con el propietario para bancarizar obligatoriamente todos los períodos futuros.
Caso 3: Contratación de Servicios Profesionales y Consultorías
Situación:
Una empresa industrial contrata a una firma de mantenimiento de maquinaria. El servicio se pacta en dólares americanos por un valor que supera el equivalente en moneda extranjera al monto obligatorio de bancarización.
Decisión Correcta:
El pago en moneda extranjera también está sujeto a la bancarización. La gerencia emitió un cheque de gerencia con la cláusula "NO NEGOCIABLE" a nombre de la empresa proveedora de servicios.
Resultado:
El gasto fue totalmente aceptado por SUNAT. La MYPE dedujo el gasto del Impuesto a la Renta sin inconvenientes y utilizó el 100% del crédito fiscal correspondiente al IGV del servicio recibido.
Conclusión
La bancarización en el Perú no es un mero trámite administrativo; es una herramienta clave de protección tributaria para tu negocio. Pagar a través del sistema financiero blinda tus compras y gastos ante cualquier inspección de SUNAT y garantiza que aproveches tus beneficios fiscales al máximo.
¿Quieres asegurarte de que tus pagos a proveedores y transacciones cumplan rigurosamente con la normativa vigente?